Domain duale-pflege.de kaufen?
Wir ziehen mit dem Projekt
duale-pflege.de um.
Sind Sie am Kauf der Domain
duale-pflege.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain duale-pflege.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
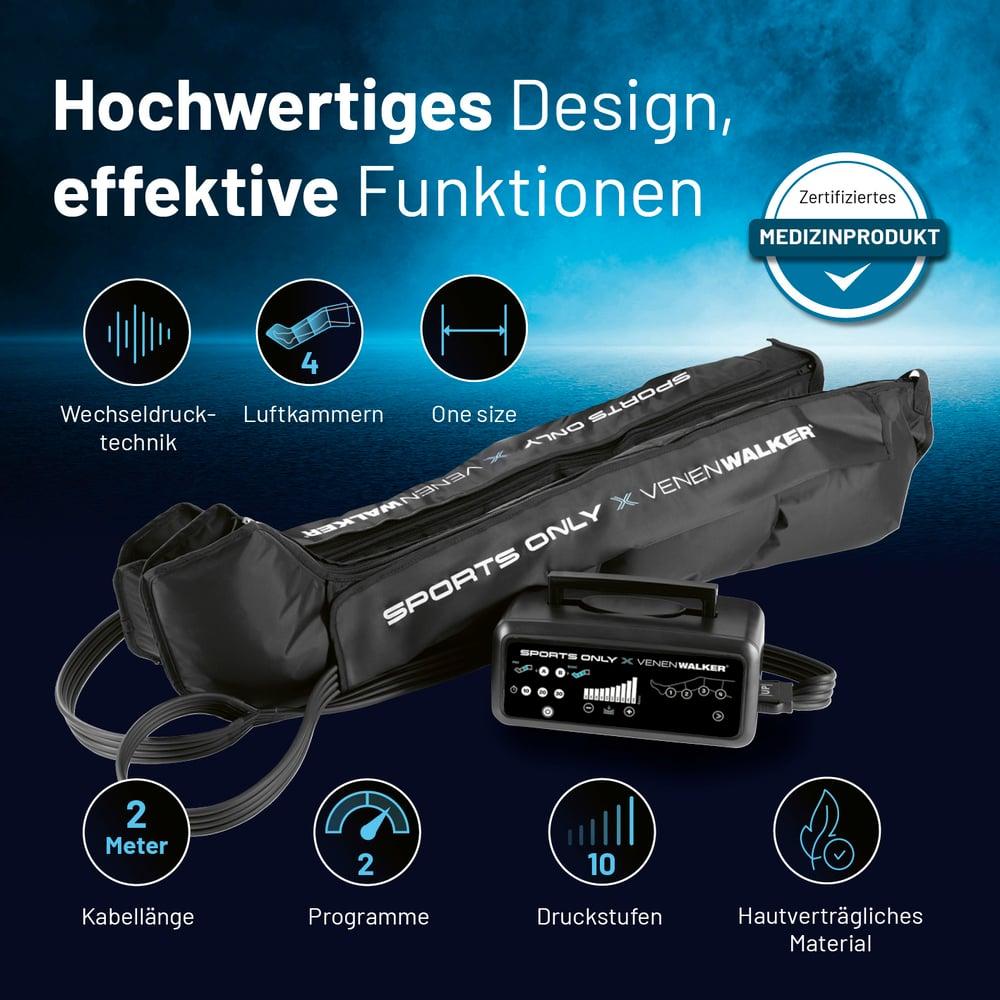
Sports only by VenenWalker 230V schwarz Bein Massage Kompressions Recovery Boots Regeneration - Pflegezubehör, Pflegebedarf für Pflegebedarf im AlltagFÜR SPORTLER: Optimiere deine Regeneration, verbessere deine Beweglichkeit & erreiche deine sportliche HöchstleistungTRAININGS-BOOST: Basic-Modus zur Entspannung der Muskulatur nach dem Training und Pro-Modus zur gezielten VorbereitungGANZHEITLICH: Lückenlose 360°-Kompression für alle 4 Funktionsbereiche deines Beins: Fuß, Wade, Knie & OberschenkelINDIVIDUELL: Mit Wechseldrucktechnik, 200 mmHg maximalem Druck & 10 Intensitätsstufen für sanfte bis intensive Massage Ob Fußball, Marathon, Trail Run, CrossFit, Fitness oder andere fordernde Sportarten, die du liebst - optimiere mit den SPORTS ONLY x VENENWALKER Massageboots zur Kompressionstherapie deine Regeneration, verbessere deine Beweglichkeit und gelange schneller zu deiner sportlichen Höchstleistung!Die 4 überlappenden Luftkammern mit lückenloser 360-Grad-Kompression decken alle 4 Funktionsbereiche deines Beins ab - Fuß und Fußgelenk, Wadenmuskulatur sowie Knie und Oberschenkel. Mit einem maximalen Druck von 200 mmHg und1334,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intern-Krankenpflege Lackmuspapier rot Rolle 1 St TestFarbumschlag von Rot nach Blau bei Übergang von Sauer nach Alkalisch.Bevorzugte Anwendung:Allgemeine Prüfung auf saure oder alkalische Reaktion: Prüfung beim Neutralisieren oder ob Übergang von Sauer nach Alkalisch oder umgekehrt bereits erfolgt ist. Lackmuspapier ist das bekannteste Indikatorpapier.Lackmus ist ein Naturprodukt und chemisch keine exakt definierbare einheitliche Substanz. Es wird aus Flechten gewonnen. Es dürfte sich um den ältesten Indikatorfarbstoff handeln.pH Bereich: 5,0 - 8,040,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Ooni duale DigitalwaageOptimiere mit unseren Ooni DoppelplattformDigitalwaagen deine Pizzavorbereitung und bereite jedes Mal den perfekten Teig zu. Dosiere alle Zutaten bis auf ein Zehntelgramm genau – mit Hilfe der kugelgestrahlten Edelstahlplattformen, einer ..38,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
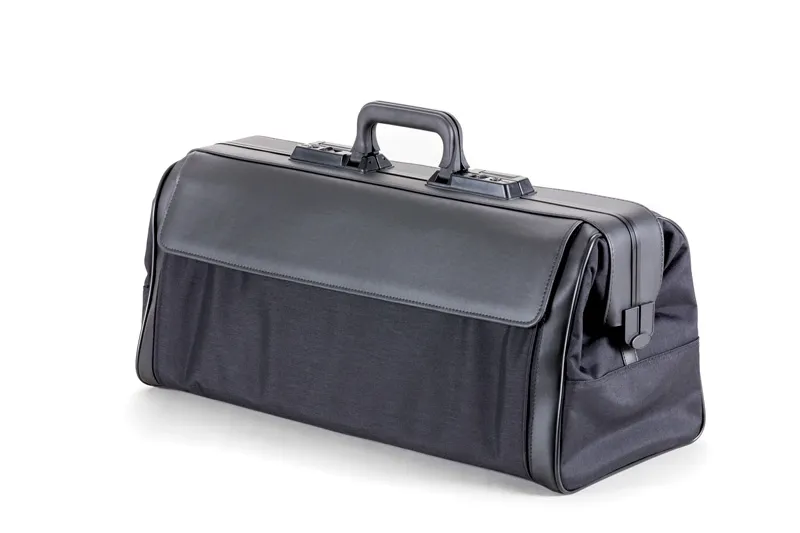
Dürasol Pflegedienst-Tasche Rusticana, Nylon mit Kunstlederbesatz schwarz 9071Pflegedienst‑Tasche Rusticana Light – Nylon Schwarz, Dürasol Die Dürasol Rusticana Light 9071 ist die besonders leichte und dennoch äußerst robuste Pflegedienst‑Tasche für den täglichen mobilen Einsatz. Das strapazierfähige, abwaschbare Nylon‑Gewebe sorgt für ein geringes Eigengewicht von nur 1.300 g, während der Kunstlederbesatz zusätzliche Stabilität bietet. Die Tasche ist speziell für ambulante Pflegekräfte entwickelt, die eine zuverlässige, gut organisierbare und langlebige Lösung benötigen. Die große, randverstärkte Öffnung bleibt selbstständig offen stehen und ermöglicht einen schnellen Überblick über den gesamten Inhalt. Die leichtgängige Scharniertechnik, das ABS‑Doppelschloss‑System und der ergonomische Doppelhandgriff sorgen für eine sichere und komfortable Handhabung – auch bei häufigen Hausbesuchen. Im Inneren bietet die Rusticana Light ein großes Hauptfach mit herausnehmbarem Bodeneinsatz sowie eine variable Facheinteilung durch ein stabiles Kunststoff‑Steckschieber‑System. Eine Reißverschluss‑Vortasche schafft zusätzlichen Stauraum für häufig benötigte Utensilien. Die Tasche ist „Made in Germany“ und steht für langlebige Qualität und durchdachte Funktionalität. Eigenschaften Ultraleicht: nur ca. 1.300 g Strapazierfähiges, abwaschbares Nylon‑Gewebe mit Kunstlederbesatz Große Öffnung mit Randverstärkung für stabilen Stand ABS‑Doppelschloss‑System und leichtgängige Scharniertechnik Ergonomischer Doppelhandgriff 1 großes Innenfach mit herausnehmbarem Bodeneinsatz Variable Facheinteilung durch Steckschieber‑System Reißverschluss‑Vortasche für schnellen Zugriff Format: 38 × 21 × 27 cm Technische Daten Material Nylon‑Gewebe mit Kunstlederbesatz Farbe Schwarz Maße 38 × 21 × 27 cm Gewicht ca. 1.300 g Öffnung Randverstärkt, selbsttragend FAQ Ist die Tasche für den täglichen Pflegedienst geeignet? Ja, sie ist speziell für den mobilen Einsatz entwickelt und extrem leicht. Kann die Innenaufteilung angepasst werden? Ja, durch das Steckschieber‑System ist die Facheinteilung variabel. Bleibt die Tasche offen stehen? Ja, die Randverstärkung sorgt für stabilen Stand im geöffneten Zustand.242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sports only by VenenWalker 230V schwarz Bein Massage Kompressions Recovery Boots Regeneration - Pflegezubehör, Pflegebedarf für Pflegebedarf im AlltagFÜR SPORTLER: Optimiere deine Regeneration, verbessere deine Beweglichkeit & erreiche deine sportliche HöchstleistungTRAININGS-BOOST: Basic-Modus zur Entspannung der Muskulatur nach dem Training und Pro-Modus zur gezielten VorbereitungGANZHEITLICH: Lückenlose 360°-Kompression für alle 4 Funktionsbereiche deines Beins: Fuß, Wade, Knie & OberschenkelINDIVIDUELL: Mit Wechseldrucktechnik, 200 mmHg maximalem Druck & 10 Intensitätsstufen für sanfte bis intensive Massage Ob Fußball, Marathon, Trail Run, CrossFit, Fitness oder andere fordernde Sportarten, die du liebst - optimiere mit den SPORTS ONLY x VENENWALKER Massageboots zur Kompressionstherapie deine Regeneration, verbessere deine Beweglichkeit und gelange schneller zu deiner sportlichen Höchstleistung!Die 4 überlappenden Luftkammern mit lückenloser 360-Grad-Kompression decken alle 4 Funktionsbereiche deines Beins ab - Fuß und Fußgelenk, Wadenmuskulatur sowie Knie und Oberschenkel. Mit einem maximalen Druck von 200 mmHg und1334,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Intern-Krankenpflege Lackmuspapier rot Rolle 1 St TestFarbumschlag von Rot nach Blau bei Übergang von Sauer nach Alkalisch.Bevorzugte Anwendung:Allgemeine Prüfung auf saure oder alkalische Reaktion: Prüfung beim Neutralisieren oder ob Übergang von Sauer nach Alkalisch oder umgekehrt bereits erfolgt ist. Lackmuspapier ist das bekannteste Indikatorpapier.Lackmus ist ein Naturprodukt und chemisch keine exakt definierbare einheitliche Substanz. Es wird aus Flechten gewonnen. Es dürfte sich um den ältesten Indikatorfarbstoff handeln.pH Bereich: 5,0 - 8,040,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intern-Krankenpflege Lackmuspapier blau Rolle 1 St TestFarbumschlag von Blau nach Rot bei Übergang von Alkalisch nach Sauer. Bevorzugte Anwendung:Allgemeine Prüfung auf saure oder alkalische Reaktion: Prüfung beim Neutralisieren oder ob Übergang von Sauer nach Alkalisch oder umgekehrt bereits erfolgt ist. Lackmuspapier ist das bekannteste Indikatorpapier. Lackmus ist ein Naturprodukt und chemisch keine exakt definierbare einheitliche Substanz. Es wird aus Flechten gewonnen. Es dürfte sich um den ältesten Indikatorfarbstoff handeln pH Bereich: 8,0 - 5,042,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
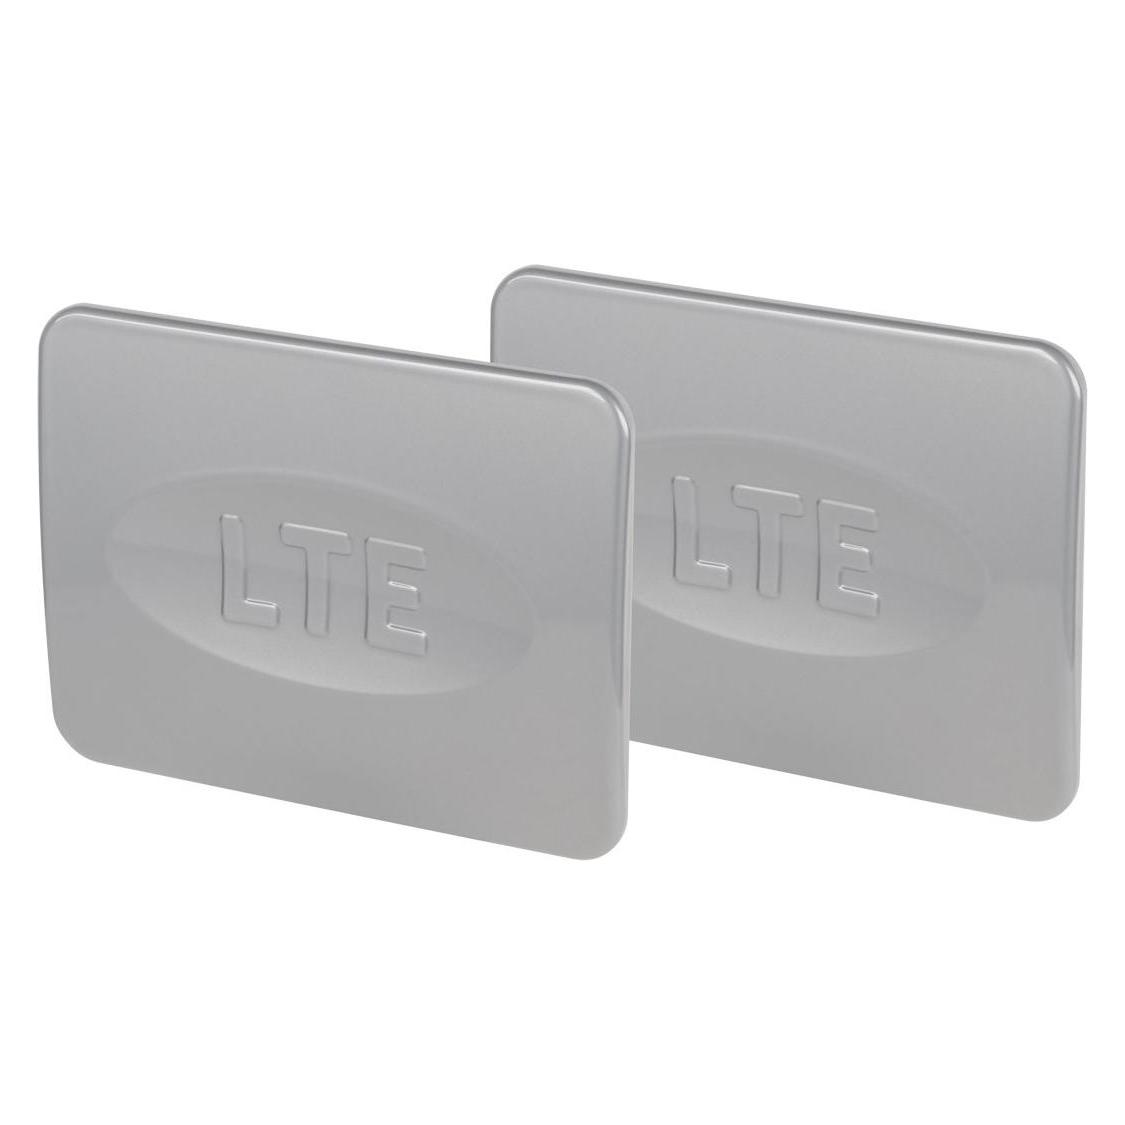
GSM/3G/LTE Duale Magnetantenne 7dBLTE-Antenne - Outdoor, omnidirektional, Frequenzbereich: 2700 MHz, 3G und LTE -Band, Antennen-Gewinn: 7 dBi, mit 2 Konnektoren des Typs CRC9 und TS9, Kabellänge: 4 m, Magnetfuß und Halter zur Befestigung, Abmessungen 30 × 8 cm (H×T) Die doppelte magnetische LTE-Antenne ist ein praktisches Werkzeug zur Verbesserung des GSM-, 3G- und LTE-Signals (Mobilfunksignals). Durch die richtige Platzierung der Antenne erhalten Sie ein bessere34,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.